CORPORATE RESEARCH
キオクシアのPERは4.5倍?53倍?――実績と予想で変わる数字の読み方
前通期実績・直近12カ月実績・アナリスト予想を分けて読む
公開日:2026年9月23日
分析基準日:2026年9月23日。株価・市場予想は、同一画面で確認できる2026年9月18日更新値に固定した。本日現在の株価ではない。金額は原則として百万円、EPS・株価は円、倍率は倍。
要旨
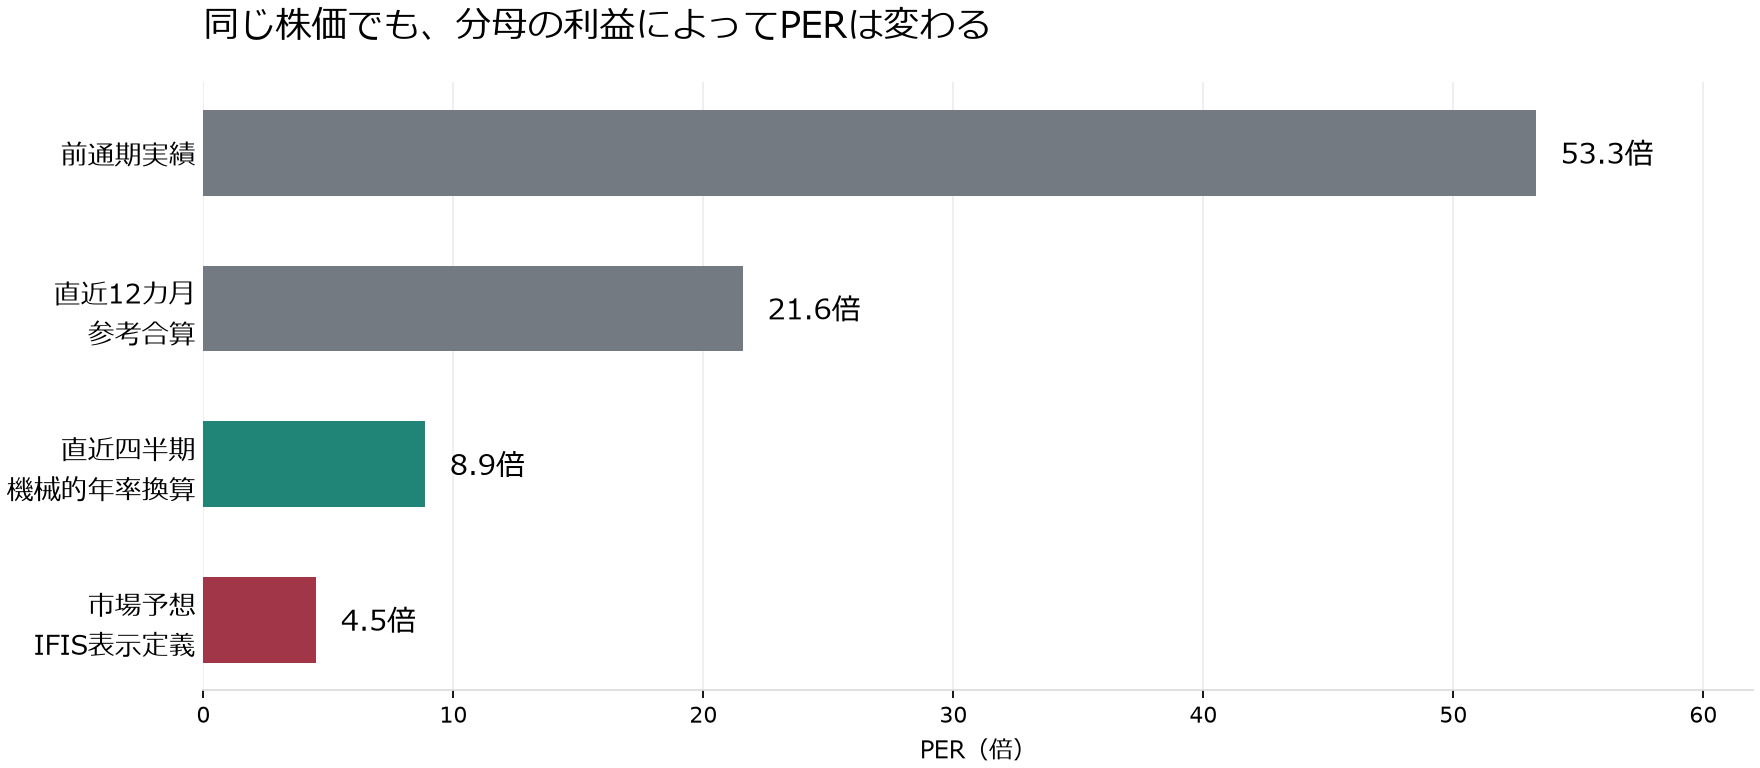
キオクシアを一括して「低PER株」と呼ぶことはできない。株価をどの期間・定義のEPSで割るかによって、倍率は大きく変わる。IFIS株予報の「アナリスト12ヶ月後予想」EPSを使うと約4.5倍。一方、2026年3月期の実績EPSなら約53.3倍、直近12カ月の基本EPSをつないだ参考値なら約21.6倍になる。53.3倍は前年度通期の実績ベースであり、直近12カ月を指すTTM(Trailing Twelve Months)とは異なる。4.5倍はアナリスト予想ベースで、会社の通期予想ではない。同じ株価でも、使う利益が違えば評価の印象は一変する。[S1][S2][S3]
ただし、「市況産業だからピーク利益に低い倍率が付いている」と説明して終えるのも不十分だ。AI推論向け需要、SSDの高付加価値化、複数年契約は、従来の利益変動を小さくする可能性がある。争点は、足元の高収益が一時的か持続的か、そして高収益を何年、どれほどの設備投資と運転資金で維持できるかだ。
本稿の判断は次の通りである。低PERは割安の証明ではないが、過去の市況循環だけを理由に切り捨てることもできない。評価の中心に置くべきは、平常時の利益と株主に帰属する現金の持続性である。 これは公開資料に基づく分析上の見解であり、市場参加者全体の売買理由を観測したものではない。
1. 「何倍か」の前に、「何の利益か」をそろえる
PERは株価を1株当たり利益(EPS)で割った数字である。実績PERにも前年度通期ベースと直近12カ月(TTM)ベースがあり、同じではない。予想PER(forward PER)も、当年度・翌年度・今後12カ月(NTM)など、予想対象期間を明示して初めて比較できる。成長が急激な企業では、過去の利益と将来予想を混ぜるだけで、比較は容易に崩れる。
単位:株価・EPSは円、PERは倍。基準株価はすべて54,570円。株式分割前ベース。
| 利益の定義 | EPS | PER | 読み方 |
|---|---|---|---|
| 前通期実績:2025年4月~2026年3月 | 1,024.07 | 53.3 | 前通期の利益による評価。2026年4~6月の急増益を含まない |
| 直近12カ月参考:2025年7月~2026年6月 | 2,530.08 | 21.6 | 前通期から前年4~6月を除き、当年4~6月を加えた概算 |
| IFIS「アナリスト12ヶ月後予想」 | 12,120.20 | 4.5 | 市場予想を分母にした表示値。会社予想ではない |
補足:四半期利益を4倍した場合の参考倍率
以下は単独四半期の年率換算であり、TTM実績PERでも、会社が示した通期予想PERでもない。株価・EPSは円、倍率は倍。
| 仮定 | 年率換算EPS | 参考倍率 | 注意点 |
|---|---|---|---|
| 2026年4~6月・実績EPSを4倍 | 6,159.64 | 8.9 | 同じ四半期利益が続くと仮定した機械的年率換算 |
| 2026年7~9月・会社予想EPSを4倍 | 9,269.84 | 5.9 | 会社の単独四半期予想を年率換算。会社の通期予想ではない |
出所:IFIS株予報、2026年3月期決算短信、2027年3月期第1四半期決算短信。PERと年率換算はMarket Note計算。[S1][S2][S3]
直近12カ月EPSは1,024.07-33.90+1,539.91。各期間の期中平均株式数が異なるため、対象12カ月の加重平均株式数から再算定した厳密なTTM EPSではない。21.6倍はEPSの簡便な接続計算による参考倍率として扱う。また、四半期EPSの4倍は季節性、販売価格、税率、為替、自己株式取得を固定した参考値であり、予想値として採用していない。
7月31日公表の決算短信には上期累計と7~9月単独の会社予想が掲載されているが、通期予想は掲載されていない。IFIS画面でも会社予想EPS・PER欄は「--」である。したがって、「会社計画でPER4.5倍」と書くのは誤りだ。同サービスの表示文言は「アナリスト12ヶ月後予想」であり、取得画面だけでは対象決算期の合成方法、調整項目、採用株式数まで検証できない。本稿はこれを2027年3月期会社予想や厳密なNTM予想に読み替えない。
なお、2026年10月1日付で1株を3株とする株式分割が予定されている。分割後の株価を使う場合はEPSも3分の1にそろえる。株式分割そのものでPERや企業価値が安くなるわけではない。[S3]
2. 低PERの分母は、すでに急拡大している
今回の増益は、遠い将来のAI期待だけで構成されているわけではない。直近決算には価格上昇の効果が大きく表れている。
単位:百万円。営業利益率のみ%。利益はIFRS。純利益は親会社所有者帰属利益。
| 期間 | 売上収益 | 営業利益 | 純利益 | 営業利益率 | 区分 |
|---|---|---|---|---|---|
| 2025年3月期 | 1,706,460 | 451,748 | 272,315 | 26.5 | 通期実績 |
| 2026年3月期 | 2,337,628 | 870,369 | 554,490 | 37.2 | 通期実績 |
| 2025年4~6月 | 342,799 | 44,899 | 18,284 | 13.1 | 四半期実績 |
| 2026年4~6月 | 1,767,117 | 1,270,017 | 842,165 | 71.9 | 四半期実績 |
| 2026年7~9月 | 2,390,000 | 1,890,000 | 1,270,000 | 79.1 | 7月31日時点の会社予想 |
出所:会社決算短信。営業利益率は計算値。通期と四半期は長さが異なり、そのまま成長率を比較しない。[S2][S3]
会社は4~6月の増収要因として、生成AI用途を中心とするデータセンター需要を背景にした平均販売単価の大幅上昇、前年同期比での出荷量増加、為替の改善を挙げている。単に「AI向け数量が増えた」だけではなく、価格が収益性を押し上げている点が重要だ。[S3]
この利益水準は、PERが低くなることを説明する。しかし、それだけで割安は証明できない。工場の稼働や出荷量が同じでも、販売価格が変われば利益は大きく動く。投資判断の難所は、好調な四半期を発見することではなく、価格とコストの差が持続する期間を見積もることにある。
Non-GAAPとIFRSの差にも注意したい。4~6月の営業利益はNon-GAAPで1,326,216百万円、IFRSで1,270,017百万円である。差には株式報酬費用や訴訟損失引当金などがある。株式報酬は現金支出が直ちに生じなくても株主の希薄化と無関係ではなく、訴訟関連費用も経済的負担になり得る。「調整後だから無視してよい」とは扱わない。[S3]
3. NANDでは、好況時ほどPERが低下し得る
キオクシアを理解するには、半導体という大分類より、NANDフラッシュという製品と供給構造を見る必要がある。NANDはSSDなどの不揮発性記憶に使われる。GPU周辺で高速にデータを扱うHBMと、同じ製品でも同じ競争条件でもない。
分析上、利益の構造は次のように整理できる。
営業利益 ≒ 出荷ビット数 ×(1ビット当たり販売価格-1ビット当たり変動費)-固定費
これは会社開示の計算式ではなく、価格・数量・コストを分解するための簡略モデルである。実際にはSSDの構成、制御技術、製品ミックス、歩留まり、為替、減価償却などが加わる。
需給が引き締まると、価格上昇に加えて稼働率改善が利益を押し上げる。一方、供給増加や顧客の在庫調整が起きれば、販売単価が下がる。高価な設備はすぐには消えず、償却や開発費も残る。このため、売上高より利益の変動が大きくなりやすい。
たとえば、架空の事業で売上100、費用60、利益40とする。数量と費用を固定して販売価格だけが20%下がれば、売上80、利益20となり、利益は50%減る。これはキオクシアの業績予想ではなく、利益率の変動を示す算例である。足元の高い利益率では同じ価格下落の影響も異なるため、この算例の感応度をそのまま同社に適用してはならない。
この構造から、「好況時の低PER」と「不況時の高PER・算定不能」は共存する。株価が先に将来の減益を見込み、利益予想が遅れて高水準を維持していると、低PERは買い場ではなく利益の山を示すこともある。逆に、利益の持続期間を市場が過小評価していれば低PERは機会になり得る。倍率だけで、この二つを識別することはできない。
4. 「今回は違う」を検証する鍵は、AIと長期契約
従来型の市況論に対する最も強い反論は、需要の構成と契約形態が変わり始めていることだ。
AI需要は、保存容量だけの話ではない
キオクシアは2026年6月のInvestor Dayで、データセンター・エンタープライズ向けの売上比率を中長期的に60%以上に引き上げる方針を示した。推論で利用するKVキャッシュの保存、高速なデータアクセス、大容量データの蓄積など、用途ごとにSSDを展開する構想である。[S4]
ここでの強気仮説は、「AIが普及するから全メモリ企業が同じように伸びる」ではない。認定、性能、消費電力、耐久性、制御技術を含むSSDの価値が高まり、顧客との関係が継続的になるなら、単純な汎用品価格への依存を弱められる、というものだ。
ただし、開示上の「SSD & ストレージ」売上を、すべてAI・データセンター向けと読んではならない。この区分にはPC向けなども含まれる。区分売上の伸びだけから、AIの売上構成比や利益率を逆算することはできない。[S3]
LTAは、数量の約束と利益の保証を分けて読む
会社は6月の質疑応答で、暦年2028年の出荷物量のおおむね50%を複数年契約(LTA)でカバーする考えを説明した。一方、契約の具体的条件は非開示である。これは全量が固定価格で販売されるという意味でも、現在の利益率が保証されるという意味でもない。[S5]
確認すべきは、最低購入数量、価格改定式、下限価格、解約時の負担、顧客の信用力、契約対象製品と期間である。契約が存在しても、数量だけの約束と価格の下限まで確保した契約では、企業価値への影響は違う。
比較材料として、Sandiskは8月のInvestor Dayで、契約数量・最低限の金銭的保証・価格の仕組みを備えるNBM契約を説明し、2027年度の出荷ビットのおよそ50%、2028年度の約3分の2を対象とするとした。これは収益安定化を目指す契約の導入が進んでいることを示す。実際に市況悪化時の利益変動が小さくなるかは、今後の検証が必要だ。ただし、Sandiskの契約条件を、そのままキオクシアの条件と見なすことはできない。[S6]
したがって、低い倍率の説明は「必ず昔と同じ市況に戻る」ではなく、事業構造の変化がどこまで収益の底を引き上げるか、まだ検証が必要であるという形が適切だ。長期契約が強い下限利益を実際に作るなら、過去の平均利益を使う評価も過度に保守的になり得る。
5. 利益を現金に変える力を見る
製造業では、利益と株主が最終的に受け取れる現金は一致しない。工場、装置、運転資金、税金、債務返済があるからだ。ただし、キオクシアを「利益だけ増えて現金が生まれていない企業」と説明することも、最新数字には合わない。
単位:百万円。▲は流出。
| 項目 | 2026年3月期・通期 | 2026年4~6月 |
|---|---|---|
| 営業キャッシュフロー | 616,540 | 866,337 |
| 投資キャッシュフロー | ▲221,512 | ▲117,318 |
| 両者の合計(簡便FCF) | 395,028 | 749,019 |
出所:決算短信。簡便FCFはMarket Note定義であり、会社独自のFCF指標や株主向けFCFと同一ではない。[S2][S3]
4~6月の簡便FCFは大幅なプラスだ。しかし投資CFにはNanya株式取得の78,220百万円や政府補助金収入12,026百万円なども含まれる。設備投資だけを意味しない。
同四半期について、営業CFから有形固定資産取得51,176百万円と無形資産取得1,226百万円を引くと813,935百万円、さらにリース負債返済7,929百万円を引くと806,006百万円となる。いずれも定義を限定した参考計算であり、将来も同額を株主へ配れるという意味ではない。[S3]
ここで注目したいのは二つの時間差だ。一つは売上と回収の差で、営業債権等の増加は当期営業CFを472,052百万円押し下げた。もう一つは税負担と納付の差で、未払法人所得税は3月末104,516百万円から6月末340,035百万円に増えている。今後の回収と税金支払いを確認せず、1四半期の営業CFを4倍して恒久的な還元余力と見るのは早い。[S3]
設備投資は、支出だけでなく将来の供給も作る
6月の会社方針では、今後3年間の設備投資は年間約470,000百万円、研究開発投資は年間約230,000百万円が示されている。研究開発投資は会計利益に含まれる費用等との関係を確認する必要があり、利益から機械的にもう一度全額差し引くと二重控除になる。[S4]
さらに8月には、Sandiskと2032年までに両社合計で約5,000,000百万円を投資する計画が発表された。政府支援や市場環境などを前提とする共同計画であり、キオクシア単独の1年分の支出ではない。6月の年次計画と単純に足すこともできない。[S7]
この投資は成長余地を広げる一方、業界全体では将来の供給増加につながる。技術進歩によって同じ面積から生産できる記憶容量が増えるため、工場の棟数やウエハー枚数だけで供給を判断するのも不十分だ。需要のビット成長、技術による供給増、契約で確保された販売先を合わせて見る必要がある。
6. 「借金が多いから安い」は、時点によって誤る
6月末の貸借対照表では、財務負担は3月末から大きく変化している。
単位:百万円。▲はネットキャッシュ。
| 項目 | 2026年3月末 | 2026年6月末 |
|---|---|---|
| 現金及び現金同等物 | 470,707 | 791,014 |
| 社債及び借入金 | 1,047,568 | 634,554 |
| 社債・借入金-現金 | 576,861 | ▲156,460 |
| リース負債を含む上記差額 | 782,482 | 46,817 |
出所:2027年3月期第1四半期決算短信。各負債は流動・非流動の合算。他の金融資産・金融負債は含めない。[S3]
リースを除く単純計算ではネットキャッシュだが、リースを含めれば小幅なネット負債となる。どちらか片方だけを示して「無借金」「巨額負債」と決めつけるのは適切ではない。
加えて、8月3~10日に16,133,500株、799,997.689百万円の自己株式取得が実施された。6月末現金と同規模の支出であり、6月末の現金残高を9月時点の残高として扱うことはできない。 他方、7月以降の営業CFや資金調達を無視して、取得額をそのまま差し引いた数字を「現在の現金」とするのも誤りだ。[S8]
取得株数は6月末の自己株式控除後株数に対して約2.94%。利益と他の株式数変動を固定すれば、取得株を通年除外したEPSの押上げは約3.03%となる。実際のEPSへの効果は取得時期などで変わるが、少なくとも、今回の桁違いの増益期待を自己株式取得だけで説明することはできない。
7. 競合と比べるなら、倍率より先に比較条件を合わせる
半導体株を横一列に置き、「他社が20倍だからキオクシアも20倍」とする分析には飛躍がある。
| 比較対象 | 比較に使える点 | そのまま比較できない点 |
|---|---|---|
| Sandisk | NAND・SSD、共同製造、価格と数量の動き、長期契約 | 顧客構成、販売製品、契約条件、会計調整、決算期 |
| Micron | メモリ需要、設備投資、現金創出力 | DRAM・HBM・NANDを含む構成。NAND専業に近い同社とは収益源が異なる |
| 半導体製造装置企業 | 顧客の設備投資サイクル | 装置受注とメモリ販売価格では利益発生の構造が異なる |
Sandiskは2026年度第4四半期の前四半期比増収について、概ね3分の1が数量、3分の2が価格に由来すると説明している。NANDの価格上昇がキオクシアだけの現象ではないことを裏付ける材料だ。一方、MicronはDRAM・NAND・NORを展開し、HBM関連の技術も説明している。両社の総利益を同じ質の利益として扱うべきではない。[S9][S10]
本稿では、同日時点・同じ予想対象期間・同じ調整基準を満たす各社EPSを一括取得していない。そのため、見かけだけ精密な「競合比何%割安」という表は作らない。確認できるのは、IFISの予想EPSを使った倍率が約4.5倍になることまでであり、同条件での相対的割安度は別途検証が必要である。
8. 予想EPSが半分なら、倍率はどう変わるか
次に、予想EPSを起点に、EPSの水準を機械的に変えてみる。各水準が持続可能かどうかを推定したものではない。下表は各ケースの実現確率を推定したものでも、Market Noteの業績予想でもない。株価を固定し、利益の変化だけを測る機械的試算である。
単位:EPSは円、PERは倍。株価54,570円固定。
| 参照EPSに対するEPS水準 | EPS | 算定PER |
|---|---|---|
| 100% | 12,120.20 | 4.5 |
| 75% | 9,090.15 | 6.0 |
| 50% | 6,060.10 | 9.0 |
| 25% | 3,030.05 | 18.0 |
参照EPSは[S1]。計算・仮定はMarket Note。
EPSを参照値の50%に置けば、株価固定の計算上は約9倍となる。9倍が割安かどうかは、この計算だけでは判断できない。ただし、ここから「利益が半減しても株価は下がらない」とは言えない。利益の減少が一時的か恒久的かによって適用される倍率も変わり、株価は固定されないからだ。
また、PER4.5倍の逆数である約22.2%は利益利回りであって、配当利回りでも期待収益率でもない。ここで分子になるのは予想EPSであり、実現済みの利益ではない。予想利益が実現し、すべて毎年株主に分配されるという保証もない。「4.5年で投資を回収できる」との表現は避けるべきである。
補足:一定の現金が永久に続くと仮定した逆算
逆算すると、どれだけの現金が続く必要があるか
企業価値評価の本質に近づくため、極端に単純な永久モデルを置く。
株価=翌年から毎年一定の1株当たり株主帰属現金 ÷ 株主資本コスト
成長率ゼロ、現金の永久継続、全額分配可能を仮定し、余剰資産価値や初期の特別利益は別途加算しない。実際の適正株価を算定するDCFではなく、前提を可視化する逆算である。
単位:年間現金は円/株、比率は%。
| 仮置きした株主資本コスト | 株価54,570円を支える年間現金 | 参照EPS12,120.20円に対する割合 |
|---|---|---|
| 8% | 4,365.60 | 36.0 |
| 10% | 5,457.00 | 45.0 |
| 12% | 6,548.40 | 54.0 |
資本コストは感応度を見るための仮定であり、同社について推定した値ではない。株主帰属現金は再投資、運転資金、税、必要な債務負担を経た後の現金を指す。
この単純モデルで株主資本コストを10%と仮定すると、株価に対応する年間現金は1株当たり5,457円となる。利益の現金化率を仮に60%とすると、必要な持続可能EPSは9,095円となる。これは参照EPSの約75%である。「予想利益の半分でも十分」というPER上の直感と、投資を続けながら現金を配る企業価値評価は、同じ話ではない。
実際には初期数年の高利益にも価値があり、成長もあり得る一方、利益が続く年数は有限かもしれない。必要なのは、市況のピークをそのまま永久利益にすることでも、成長機会をゼロと決めつけることでもなく、持続期間と再投資の条件を明示することだ。
9. 高収益の持続性を確かめる項目
本稿の分析仮説は、長期契約とAI用途への移行が利益の底を引き上げれば、従来型の市況倍率から評価が変わり得る、というものだ。逆に、売上増の大半が短期の値上がりで、将来の供給増がその利益を削るなら、低倍率は合理的であり得る。
| 検証項目 | 高収益の持続を支持する動き | 仮説を弱める動き |
|---|---|---|
| 販売価格・ビット出荷 | 数量拡大と価格の安定が両立 | 数量増でも価格下落が先行 |
| 長期契約 | カバー量に加え、価格・履行条件の可視化が進む | 数量確保のみで価格下限が弱い、再交渉が発生 |
| SSDの製品構成 | 高付加価値品の採用が利益と回収に結び付く | 区分売上の伸びだけで採算が確認できない |
| 設備投資 | 需要・契約と整合した増強、投資後も高い現金創出 | 供給拡大が需要を上回り、投資負担が残る |
| 現金収支 | 債権回収・納税後もFCFが確保される | 利益増に現金が追い付かず、資金負担が拡大 |
| 還元と財務 | 成長投資と還元後にも必要流動性が残る | 好況時の過大還元で不況時の耐性を失う |
これらは観測すべき条件であり、未公表の契約情報を推測で埋めるものではない。利益の底を持ち上げたと判断するには、一度の好決算より、価格が緩む局面での利益・現金の耐性が有力な証拠になる。
短期材料にも注意したい。9月15日時点で会社は米国預託株式(ADS)上場の準備を認めているが、時期、取引所、方法は未定で、実現しない可能性も示している。投資家層の拡大は評価のきっかけになり得るものの、上場だけで持続可能利益が増えるわけではない。[S11]
結論:安さではなく、「何年稼げるか」を問う
「キオクシアのPERは本当に低いのか」への答えは、使うEPSの定義によって異なる。
同じ株価54,570円でも、前通期実績で約53.3倍、直近12カ月のEPS参考合算で約21.6倍、IFISのアナリスト予想で約4.5倍となる。会社は足元の増益要因に販売単価上昇とデータセンター需要を挙げているが、それだけでアナリスト予想の全前提を説明することはできない。しかし、その水準がどれだけ長く続き、設備投資後にどれだけの現金が残るかは、依然として検証を要する。
重要なのは、低PERという数字を強気論にも弱気論にも都合よく使わないことだ。長期契約による収益安定化、技術・製品の付加価値、財務改善は正当に評価する。その一方で、価格循環、供給増、投資負担、現金回収、契約条件の不透明さも評価から外さない。
キオクシアを分析する際の問いは、「4.5倍は安いか」から、「今の予想利益のうち、何割を、何年、現金として残せるか」へ進めるべきである。それが、市況株の安値に見えるだけなのか、構造変化が十分評価されていないのかを分ける。
出典・計算方針
資料確認日:2026年9月23日。リンク先の公開情報は将来更新される場合がある。本文の[S番号]は以下に対応する。
- [S1] IFIS株予報・キオクシア投資指標。2026年9月18日更新画面。株価と「アナリスト12ヶ月後予想」EPSのみを参照。予想分布・構成アナリスト別モデルは未取得。
- [S2] キオクシア・2026年3月期決算短信。2026年5月15日、PDF冒頭の連結経営成績・CF。
- [S3] キオクシア・2027年3月期第1四半期決算短信。2026年7月31日、PDF1~2、4~8、10~11、15~16ページ。実績、会社予想、分割予定、財務・CF・用途別区分。公式IRニュースからも取得可能。
- [S4] キオクシア・AI推論時代における成長戦略。2026年6月2日。事業構成目標、投資、SSD用途。
- [S5] キオクシア・Investor Day質疑応答集。2026年6月2日、1~3ページ。LTA、供給・投資、還元方針。計画と見解であり保証ではない。
- [S6] Sandisk・2026 Investor Day長期財務モデル。2026年8月13日。NBMの条件・対象比率。キオクシアの契約とは区別。
- [S7] キオクシアとSandiskの共同投資計画。2026年8月27日。両社合計、2032年までの計画と前提条件。
- [S8] キオクシア・自己株式取得状況及び取得終了。2026年8月10日。取得実績。円表示の原額を百万円に換算。
- [S9] Sandisk・2026年度第4四半期決算。2026年8月5日。増収における数量・価格要因。
- [S10] Micron・2026年度第3四半期決算。2026年6月24日。製品構成・技術展開。競合PERの算定には使用していない。
- [S11] キオクシア・一部報道について。2026年9月15日。ADS上場準備と未決定事項。
計算上の注意: 倍率は丸め前の数値で計算し、小数第1位で表示。PERの分子は同日の株価に固定し、分母は各行に記した期間・定義のEPSを用いた。利益率は売上収益と営業利益の対象期間をそろえた。通期と四半期、IFRSとNon-GAAP、暦年と会計年度、実績と予想を区別する。10月1日の株式分割前の株価・EPSを使用する。予想EPSの定義に残る不確実性は第1節に記載。簡便FCF、純負債、感応度は本稿の定義に基づく。
調査範囲と限界: 公開一次資料と公開市場予想に基づく独自分析であり、経営陣への独自取材、有料の個別証券会社レポート、非公開契約、網羅的なリアルタイム・コンセンサスデータは利用していない。目標株価・投資判断は付与しない。業績や倍率から実際の市場参加者の動機を断定することはできない。
免責事項: 本稿は一般的な情報提供を目的とし、特定の有価証券の売買推奨、勧誘、個別の投資助言を意図しない。記載の見通し・試算は前提によって変動し、将来の結果を保証しない。AIを調査補助・草稿作成に使用し、引用資料との照合および計算確認を行った。